 Ga direct naar de inhoud
Ga direct naar de filters
Ga direct naar de footer
Stappenplan loonheffingen
Publicatiedatum 28-07-2026 | Laatste update 17-09-2026
6 praktische stappen voor de loonheffingen
Onder het stappenplan vind je de uitgeschreven tekst en hyperlinks naar relevante artikelen.
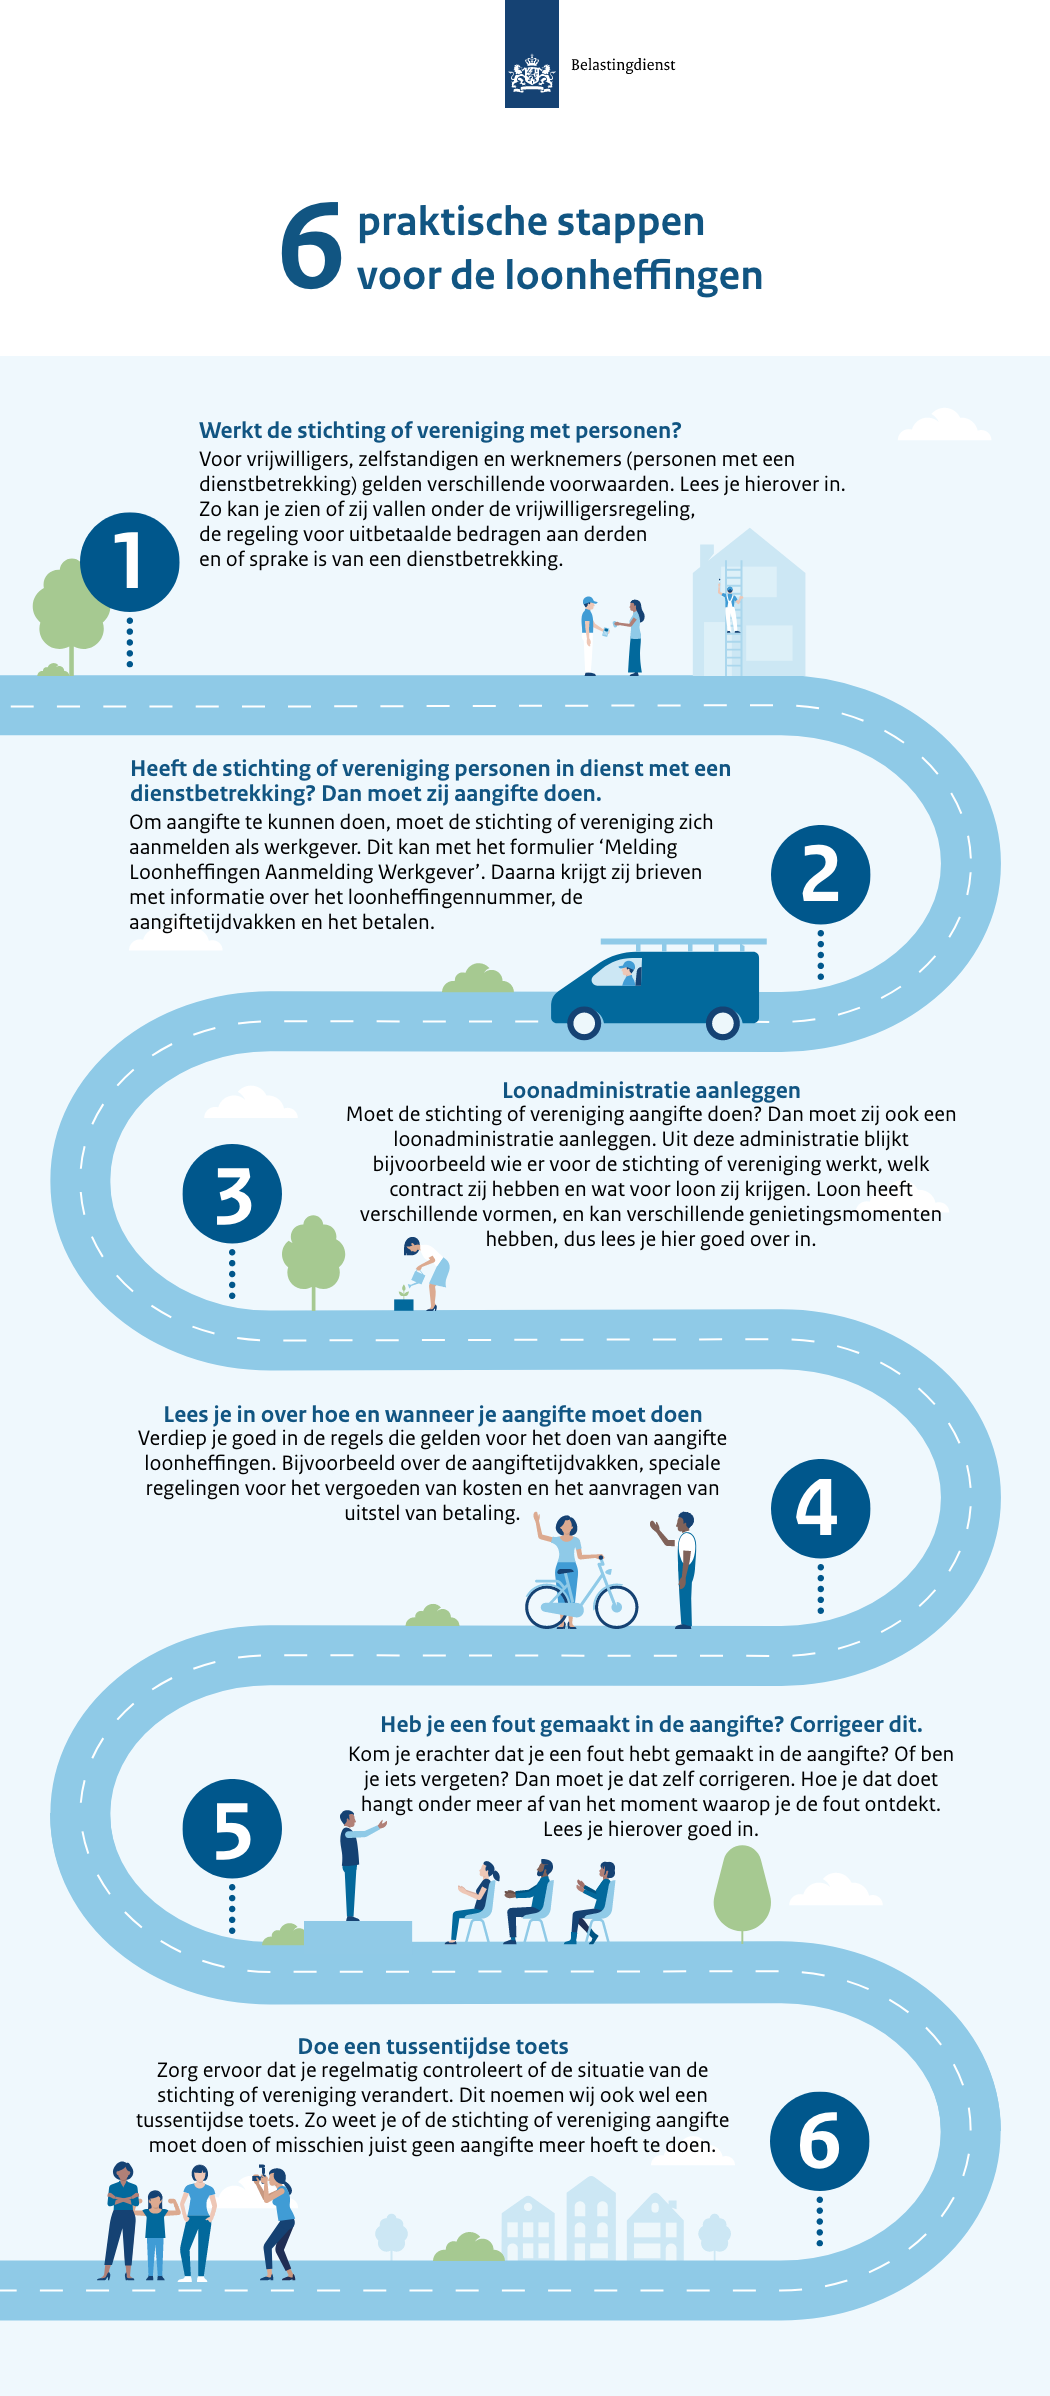
Het stappenplan in tekst en hyperlinks naar relevante artikelen
1. Werkt de stichting of vereniging met personen?
Voor vrijwilligers, zelfstandigen en werknemers (personen met een dienstbetrekking) gelden verschillende voorwaarden. Lees je hierover in. Zo kan je zien of zij vallen onder de vrijwilligersregeling, de regeling voor uitbetaalde bedragen aan derden en of sprake is van een dienstbetrekking.
2. Heeft de stichting of vereniging personen in dienst met een dienstbetrekking? Dan moet zij aangifte doen.
Om aangifte te kunnen doen, moet de stichting of vereniging zich aanmelden als werkgever. Dit kan met het formulier ‘Melding Loonheffingen Aanmelding Werkgever’. Daarna krijgt zij brieven met informatie over het loonheffingennummer, de aangiftetijdvakken en het betalen.
3. Loonadministratie aanleggen
Moet de stichting of vereniging aangifte doen? Dan moet zij ook een loonadministratie aanleggen. Uit deze administratie blijkt bijvoorbeeld wie er voor de stichting of vereniging werkt, welk contract zij hebben en wat voor loon zij krijgen. Loon heeft verschillende vormen, en kan verschillende genietingsmomenten hebben, dus lees je hier goed over in.
4. Lees je in over hoe en wanneer je aangifte moet doen
Verdiep je goed in de regels die gelden voor het doen van aangifte loonheffingen. Bijvoorbeeld over de aangiftetijdvakken, speciale regelingen voor het vergoeden van kosten en het aanvragen van uitstel van betaling.
5. Heb je een fout gemaakt in de aangifte? Corrigeer dit.
Kom je erachter dat je een fout hebt gemaakt in de aangifte? Of ben je iets vergeten? Dan moet je dat zelf corrigeren. Hoe je dat doet hangt onder meer af van het moment waarop je de fout ontdekt. Lees je hierover goed in.
6. Doe een tussentijdse toets
Zorg ervoor dat je regelmatig controleert of de situatie van de stichting of vereniging verandert. Dit noemen wij ook wel een tussentijdse toets. Zo weet je of de stichting of vereniging aangifte moet doen of misschien juist geen aangifte meer hoeft te doen.