Ga direct naar de inhoud
Ga direct naar de filters
Ga direct naar de footer
Factuureisen
Publicatiedatum 21-07-2026 | Laatste update 10-08-2026
Een goede facturenadministratie is vaak een belangrijk onderdeel van de btw-administratie. Je maakt een factuur voor alle goederen en diensten die de stichting of vereniging aan andere btw-ondernemers levert. In een aantal situaties hoef je geen factuur te sturen. En soms moet je ook facturen sturen naar afnemers die geen btw-ondernemer zijn. Meer informatie vind je op de internetsite van de Belastingdienst bij Wie zijn verplicht te factureren?.
Waar moet de factuur aan voldoen?
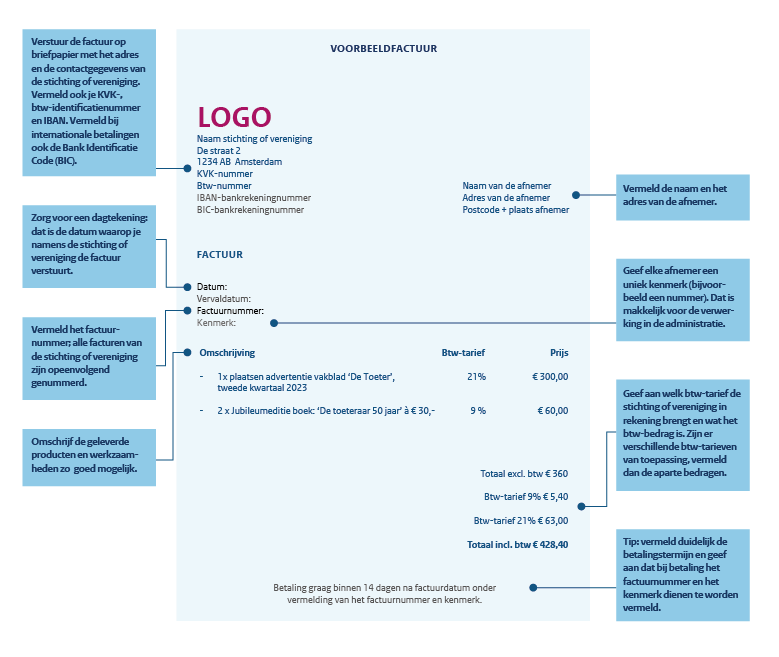
De factuur moet voldoen aan de factuureisen en dit zijn er nogal wat. Maar dit is wel belangrijk. Een afnemer die btw-ondernemer is, heeft namelijk pas recht op aftrek van voorbelasting als de factuur aan de eisen voldoet. Het spreekt voor zich dat de afnemer niet blij zal zijn als hij de voorbelasting niet kan aftrekken omdat de factuur niet in orde is. Bovendien kan de stichting of vereniging hiervoor een boete krijgen. Hieronder lees je welke gegevens verplicht op de factuur moeten staan. Ook vind je een voorbeeldfactuur die voldoet aan de factuureisen.
De volgende gegevens moet je in ieder geval verplicht vermelden op een factuur:
Naam en adres van de stichting of vereniging
- volledige naam van de stichting of vereniging en van haar afnemer
Vermeld hier de juridische naam. De handelsnaam mag ook, als die samen met het adres en de woonplaats bij de Kamer van Koophandel (KVK) is geregistreerd. volledig adres van de stichting of vereniging en van haar afnemer
Vermeld het adres waar de stichting of vereniging en de afnemer zijn gevestigd. Je mag niet alleen maar een postbusnummer vermelden.
Btw-identificatienummer van de stichting of vereniging
- Het btw-identificatienummer (btw-id) heeft de stichting of vereniging per brief van de Belastingdienst ontvangen.
Het btw-id ziet er zo uit:- landcode NL
- 9 (willekeurige) cijfers
- letter 'B'
- controlegetal van 2 cijfers
Voorbeeld btw-id: NL 123456789B01.
Aantal en omschrijving van geleverde goederen/diensten en het adres van de afnemer
- als de stichting of vereniging goederen levert: wat voor goederen en de hoeveelheid
Bijvoorbeeld: 2 x jubileumeditie boek 'De Toeteraar 50 jaar'. - als de stichting of vereniging diensten levert: wat voor diensten en de omvang ervan
Bijvoorbeeld: 1x advertentiepagina in vakblad 'De Toeter' 2e kwartaal 2023.
KVK-nummer van de stichting of vereniging
- Dit nummer heeft de stichting of vereniging per brief van de KVK gekregen na inschrijving.
Factuurbedrag exclusief btw
- bedrag dat de stichting of vereniging vraagt, exclusief btw
Levert de stichting of vereniging goederen of diensten met verschillende btw-tarieven? Meld dan per onderdeel welk btw-tarief van toepassing is. Meld ook de eenheidsprijs, als dit van toepassing is. Als bijvoorbeeld 2 boeken in totaal € 60 kosten, dan is de eenheidsprijs van elk boek € 30.
Factuurnummer (uniek volgnummer)
- De nummering van de facturen moet elkaar opvolgen. Elk factuurnummer mag maar 1 keer voorkomen. De Belastingdienst ziet in de praktijk vaak een nummering die begint bij het jaartal met daarachter een volgnummer dat oploopt. Bijvoorbeeld 2023001, 2023002, etc. Dat is een prima opvolgende reeks.
Berekende btw-tarief
- het totaalbedrag aan btw dat op de factuur is berekend
- Gelden verschillende btw-tarieven? Vermeld dan de aparte bedragen.
Factuurdatum en datum/tijdvak van levering
- Dit is ook een belangrijke eis. Dit is nodig om te bepalen in welk tijdvak de stichting of vereniging de door haar in rekening gebrachte btw op haar btw-aangifte verschuldigd is. Je stuurt de factuur niet later dan de 15e dag van de maand na de maand waarin de stichting of vereniging heeft geleverd. Als de stichting of vereniging dus goederen levert op 10 januari moet je de factuur niet later dan 15 februari versturen. Als de afnemer van de stichting of vereniging recht heeft op aftrek van voorbelasting, bepaalt deze datum in welk tijdvak de afnemer de voorbelasting mag aftrekken.
- Als je een factuur te laat hebt verstuurd (na de 15e dag van de maand die volgt op de maand waarin de stichting of vereniging heeft geleverd), dan moet je btw toch aangeven in het tijdvak waarin je de factuur op zijn laatst had moeten versturen.
Factuurbedrag inclusief btw
- het totaalbedrag van de factuur dat de stichting of vereniging aan haar afnemer in rekening brengt
- Levert de stichting of vereniging goederen of diensten met verschillende btw-tarieven? Meld dan per onderdeel welk btw-tarief van toepassing is. Meld ook de eenheidsprijs, als dit van toepassing is. Als bijvoorbeeld 2 boeken in totaal € 60 kosten, dan is de eenheidsprijs van elk boek € 30.
Soms gelden er andere eisen voor een factuur
Er zijn situaties waarbij nog meer gegevens op een factuur moeten staan, bijvoorbeeld als de stichting of vereniging handelt met het buitenland, als de afnemer je factuur opmaakt of als de stichting of vereniging gebruikmaakt van de kleineondernemersregeling (KOR) en ervoor kiest te factureren.
Daarnaast zijn er situaties waarbij juist minder gegevens op een factuur hoeven te staan, bijvoorbeeld als het factuurbedrag € 100 inclusief btw of lager is.
Bekijk de pagina Aangepaste regels facturen met situaties waarbij de factuureisen verschillen van de normale factuureisen.
Voorbeeld
Hieronder zie je een voorbeeldfactuur die voldoet aan de factuureisen.